导读:近日,清华五道口全球不动产金融论坛举办行业闭门会,以“商业不动产流动性提升路径”为主题展开深度研讨,着力破解资产流转痛点,探寻商业不动产市场高效循环路径。与会专家认为,提升市场流动性既要夯实资产运管能力,也要扩大专业资金参与,并进一步完善土地续期政策,推动商业不动产形成更有效的价值发现和流通机制。
本次会议由清华大学五道口金融学院不动产金融研究中心主办,中国证监会原主席肖钢、中国房地产业协会副会长兼秘书长张其光出席会议。交易所及各类资产方、资金方、金融机构和专业服务机构共30余位领导及专家参会交流。
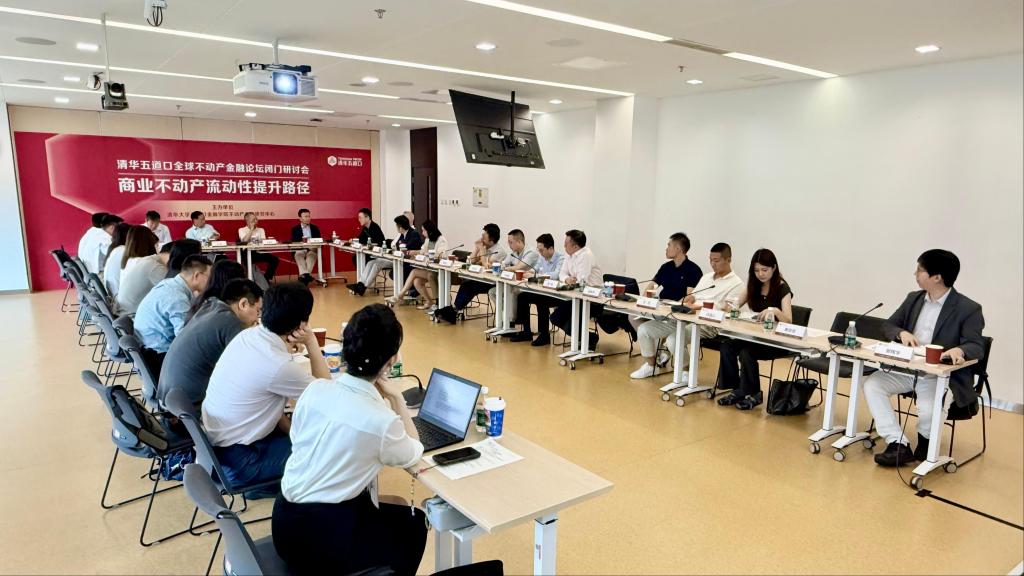
【图为会议现场】
主题分享环节,来自上交所、中信证券、华润置地、戴德梁行的专家围绕宏观经济与房地产市场、REITs流动性特征、企业资本循环实践与土地续期政策完善等方面,分享了深刻洞察(点击此处阅读详情)。
专题研讨环节,清华大学建设管理系教授刘洪玉、中海发展资产管理部总经理郭鑫、新达盟银翼投资副总裁彭欣、新城控股资产管理部副总经理黄鹏、汇添富基金总经理助理郁相雄、黄河山西实业有限公司董事长穆映江、高和资本执行合伙人周以升、CPE源峰董事总经理张晴、华夏久盈资产管理产品创新部总经理助理李梦一、信达资本董事会执行委员会委员姜浙、博时基金基础设施投资管理部总经理助理胡海滨等围绕商业不动产REITs资产盘活路径、公募REITs二级市场流动性提升、土地续期制度的优化方向、大资管体系下的主体分工协作等议题进行讨论。不动产金融研究中心研究总监郭翔宇担任主持。
01 资产运营:提升经营管理能力,拓宽商业不动产盘活路径
资产方代表认为,提升商业不动产流动性,核心在于提升资产运营和管理能力、拓宽市场化盘活渠道。多层次REITs体系的发展,为商业不动产盘活提供了新路径。
新达盟彭欣指出,强大的资管能力是提升商业不动产流动性的关键。商业不动产运营管理和资产管理能力越突出,资产收益就越稳定,对投资人的吸引力也越强。当市场建立起投资价值共识,资产的流通渠道随之打通,资产流动性也将切实提升。
中海发展郭鑫认为,做好资产管理需要兼顾资产运营、资本结构和持有方式。随着科技类企业持续涌现,写字楼将迎来新增租赁需求,优质的运营服务是吸引租户的关键。资本结构方面,企业可合理控制杠杆水平,为土地续期和设施改造留足余地。同时,企业可灵活安排资产持有方式,将部分资产留在表内,部分通过多层次REITs实现盘活。
新城控股黄鹏提出,多层次REITs为商业地产企业的发展带来新机遇。下沉市场的商业不动产普遍流动性弱,缺乏市场化定价。REITs能帮助企业实现资产价值、改善企业资本结构、补充企业现金流。而REITs的合规要求,也推动企业建立更规范透明的内部管理标准,为长期经营打下更扎实的基础。
黄河实业穆映江认为新型基础设施将成为REITs市场的下一个增长点。随着新型电力系统加快建设,电网、储能、算力等基础设施持续扩容,为市场带来更多投资机会。其中储能资产收入结构清晰、收益稳定,与REITs工具适配性较高。REITs发行和扩募能提升新型基础设施的流动性,推动相关产业规模化发展。
02 资金参与:优化投资者结构,提升REITs价值发现能力
投资管理机构代表认为,REITs市场的价值发现需要优质资产和多元投资者共同支撑。
汇添富基金郁相雄围绕商办REITs的价值发现提出两方面建议。资产筛选方面,商办项目选择应重点关注区位供需和租户租约质量,筛选具备稳定现金流的核心资产。资金参与方面,应持续推动REITs市场扩容,拓宽保险等机构投资者参与扩募的渠道。此外,还应丰富REITs指数产品等交易工具,引入更多类型资金。
博时基金胡海滨认为,投资者结构不平衡也是REITs流动性不足的重要原因。部分机构按照配置要求投资REITs,通常在新增资金到位后才会增加投资金额,投资时点受资金流入节奏的影响较大。另有部分机构在市场下跌时因碰到止损线而被动卖出。目前市场里的左侧交易者不足,使得虽然二级市场下跌后REITs标的已经具备了不错的投资和配置价值,但是买入资金不足。未来随着更多专业资金进入市场,REITs投资者结构将逐步完善,资产的价值发现能力也将进一步提升。
华夏久盈李梦一认为,REITs为长期资金开展稳定现金流类资产投资构建了涵盖估值锚点、流动性枢纽和主动管理的市场化机制。机构投资人从过去主要依靠大宗交易退出,到现在可通过多层次资本市场丰富工具实现多样化退出。REITs通过资本市场实现资产“上市”,不仅为投资者提供了新的退出渠道,而且使投资者能够提前规划退出路径。未来,随着更多投资者参与REITs市场,市场广度和深度不断加强,资产定价机制进一步完善,推动不动产价值被充分发现。
03 政策机制:完善土地续期与定价规则,夯实市场制度基础
业内专家认为,制度建设是商业不动产流动性的重要基石,土地续期规则与市场定价体系是其中两大关键。
清华大学刘洪玉认为,REITs二级市场表现会受到土地剩余年限影响。剩余年限缩短会使REITs资产价值承压。随着续期制度逐步常态化,续期定价需要科学理解基准地价的含义。现有基准地价熟地楼面价,包含土地补偿成本和政府收益两部分,由于续期并不涉及再次补偿问题,所以续期时要厘清续期费用的本质,不宜简单计入。确定续期费用时,还需要区分土地、地上物及更新投资、后续经营等对续期带来的增值的贡献,在政府土地收益与企业续期费用承受能力之间取得平衡。
CPE源峰张晴提出,资产估值和土地续期成本问题可能给REITs二级市场带来压力。当前REITs估值体系仍不完善,未能充分反映资产运营能力,可能引发二级市场波动。同时,REITs底层资产土地续期涉及高额成本,该成本是否应由二级市场投资者承担,值得进一步探讨。
高和资本周以升认为,机构间REITs市场发展较快,与险资等专业投资者参与密切相关。专业投资者为市场带来资金的同时,也带来对资产价值的专业判断,有助于价格更充分反映资产价值。随着多层次REITs市场不断发展,如何完善整体市场的定价机制成为重要命题。
信达资本姜浙指出,市场不同主体所持有的部分商业地产剩余土地使用年限较短,难以通过大宗交易和REITs市场退出。土地续期制度是解决短年限资产退出问题的关键,但集中缴纳全部续期费用会增加企业短期资金压力。政策仍需优化续期费用的金额和缴纳方式,缓解集中大量缴费给企业带来的资金压力。